
Оригинал материала
Пешком пройдетесь
Почему в России нет своих автомобилей, а иностранные все дорожают?

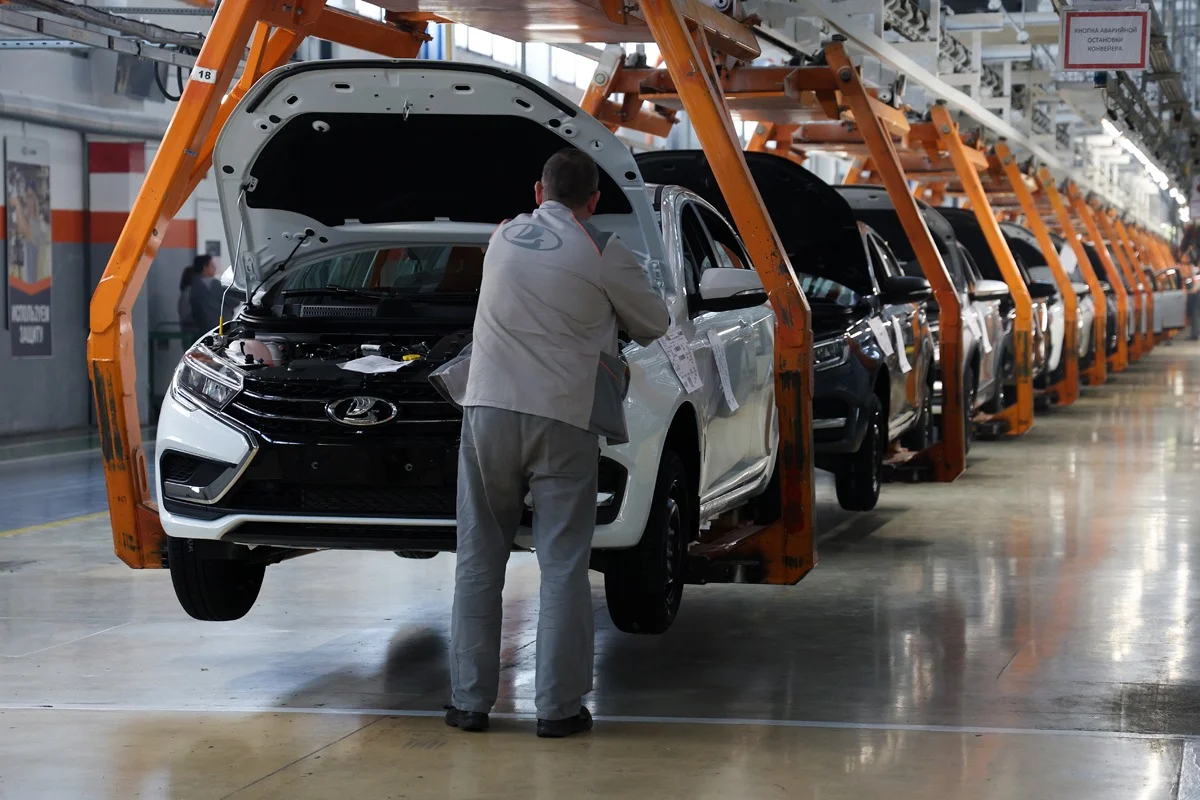
Фото: Размик Закарян / URA.RU / ТАСС
Старое и новое
В настоящее время по российским дорогам ездит 55 миллионов автомобилей, из них 39 миллионов 800 тысяч — старше 10 лет. Для обновления парка необходимо ежегодно продавать по 3 000 000 новых автомобилей в течение тоже 10 лет
Впрочем, старение автомобильного парка в РФ — это история, скажем так, прогрессирующая: если в 2014 году доля «легковых автомобилей старше 10 лет» на российском рынке не достигала 50%, то в 2024 году эта доля превысила 72%. Схожая картина и по малотоннажным грузовикам (LCV): в 2025 году их устаревшая доля на российском рынке составляла 59%, в 2024-м — 76%.
Отметим, что в 2008 году, на пике нефтегазового могущества РФ, когда хозяева «Газпрома» рассуждали о триллионной капитализации своей компании, а российская экономика демонстрировала чудеса роста, компания PWC прогнозировала ежегодные продажи в России 3,5 млн новых автомобилей, что делало отечественный авторынок первым в Европе. И действительно, в тот год в РФ было продано 2,76 млн автомобилей, при этом из них три четверти были иностранного производства.
Но в 2008 году курс рубля упал вместе с ценами на нефть, и уже в 2009 году объем продаж на российском рынке сократился вдвое. А вот соотношение брендов иностранных и российских автомобилей в продажах сохранилось — иномарки заняли три четверти российского рынка новых автомобилей, а в 2012 году их доля выросла даже до 80% из общего рекордного объема продаж в 2 миллиона 940 тысяч новых авто.
Дальше объемы продаж новых автомобилей начали плавно снижаться, а в 2015 году случился новый, почти двукратный обвал рынка по отношению к продажам 2012 года, и так и не восстановился до прежнего уровня — продажи автомобилей в лучшем случае приближались к 2 миллионам, но этого было недостаточно, чтобы обновлять автопарк. В 2021 году было продано 1,7 млн новых автомобилей, а в 2022-м рынок сократился на миллион — зато из 700 тысяч новых машин, проданных в 2022 году, 40% пришлось на «АвтоВАЗ» — что позволило начальству говорить о грядущем триумфе отечественного автопрома, освобожденного от конкуренции с иностранными автопроизводителями.
Действительно, в 2024 году рынок новых автомобилей в РФ восстановился до уровня 2021 года, было продано почти 1,7 млн новых автомобилей (легковых и малотоннажных грузовиков), но только 37% из них были российскими, а 57% рынка заняли китайские машины (остальное пришлось на «параллельный импорт»). Лидером продаж среди брендов оказалась LADA — под этим брендом было реализовано почти 450 тысяч машин, но оставшиеся миллион и двести тысяч — это Китай. И ни о каком радикальном обновлении автопарка в этой ситуации не может быть и речи.

Полюс автомобильной недоступности
На протяжении последних десяти лет степень доступности автомобиля в РФ устойчиво снижалась — если в 2014 году для покупки нового автомобиля стоимостью около миллиона рублей нужно было выложить порядка тридцати средних зарплат (на тот момент средняя зарплата была около 34 тысяч рублей), то в 2024 году новый автомобиль, подорожавший более чем втрое (до 3 миллионов 350 тысяч рублей), обходился уже не менее чем в сорок средних зарплат. Темпы роста цен ускорились в последние три года — так, средняя цена нового автомобиля в 2024 году составляет 3,35 млн рублей, что на 46% выше, чем в 2022 году.
По «автомобилям с пробегом» была схожая картина: в 2014 году — 375 тысяч рублей за подержанную машину соответствовали 11 средним зарплатам, а в 2024-м — средняя цена такого автомобиля составляла 1 миллион 350 тысяч рублей, или 17 средних зарплат.
Конечно, скажете вы, автомобиль можно купить в кредит, но во всяком случае в последние пять лет кредит становился все дороже — если считать соотношение среднего платежа за средний автомобиль к средней зарплате при среднем сроке кредита в семь лет. Такие расчеты публиковал аналитический отдел Ассоциации «Российские автомобильные дилеры» (РОАД), и, согласно его данным:
-
в 2019 году ежемесячный платеж в 24 тысячи рублей «съедал» 42% средней зарплаты,
-
в 2022 году — 39 тысяч рублей платежа составляли 59% зарплаты,
-
а в 2024-м платить по автокредиту стало еще сложнее — 58 тысяч рублей «среднего платежа» составили 73% средней зарплаты.
При этом, по данным Объединенного кредитного бюро, с начала 2024 года банки выдали 1,3 млн автокредитов на 1,85 трлн рублей — это на 69% больше, чем за аналогичный период 2023-го. Правда, осенью 2024 года выдачи займов на авто резко затормозили. Если в сентябре объем оформления таких кредитов составлял 226 млрд рублей, то в ноябре он упал до 83 млрд рублей, сообщали в ОКБ.
Что-то случилось, что россияне вдруг захотели срочно купить машину? Ничего особенного, кроме стремления правительства заработать на желании людей купить новый китайский автомобиль.
Двукратное повышение утилизационного сбора привело к резкому росту цен, и структура этой цены выглядит теперь так — на примере стандартного «китайца» Jetta VA3 (данные РОАД):
-
Стоимость автомобиля в Китае 900 000
-
Таможенный сбор 8500
-
Таможенная пошлина 135 000
-
НДС 209 000
-
Акциз 8700
-
Утилизационный сбор 667 400
-
Доставка 350 000
-
Маржа дистрибьютора 160 000
-
Маржа дилера 120 000
Итого из 2 560 000 рублей продажной стоимости такого автомобиля в России чуть более миллиона приходится на долю правительства — добавьте к этому риски волатильности рубля и высокую ставку по кредитам — и будет понятно, почему автомобиль в России пока еще не стал роскошью, но становится весьма затратным средством передвижения.
По прогнозам РОАД, средняя цена нового автомобиля в 2025 году может вырасти до 3,85 млн рублей (+10–15% к 2024 году).
Понятно, что формально правительство объясняет свои действия по повышению утилизационного сбора желанием создать условия для локализации производства автомобилей в РФ — ладно, из страны ушли западные бренды, так пусть их место займут китайские? Хорошая попытка, но… Китай стал крупнейшим в мире автоэкспортером по итогам 2023 года, а по итогам 2024-го, общий объем производства автомобилей в КНР достиг 31,282 млн единиц, увеличившись на 3,7% по сравнению с 2023 годом; объем их продаж вырос на 4,5% в годовом исчислении и составил 31,436 млн единиц. Экспорт автомобилей из Китая составил 5,859 млн единиц, что на 19,3% больше, чем годом ранее.
При этом российский рынок большой — но это с точки зрения РФ, а из Китая мир выглядит немного иначе: объем рынка китайских автомобилей в РФ — миллион автомобилей в год, на этом рынке представлено более 60 китайских брендов, средние продажи на дилерский центр составляют менее 20 новых автомобилей в месяц. При этом дилерские центры китайских брендов концентрируются в первую очередь в столичном регионе. Для сравнения — на рынке США продается 16 миллионов автомобилей в год, один дилерский центр продает 75 автомобилей в месяц, и на рынке США представлено 45 китайских брендов.
Стоит ли Китаю заниматься развитием производства автомобилей в России, когда он располагает собственными свободными мощностями для наращивания производства, а россияне готовы «покупать китайское», пока хватает денег? Тем более что автомобили, которые Китай (теоретически) мог бы производить в РФ, никуда из РФ не вывезти — разве что в страны третьего мира, куда Китай успешно поставляет машины и сам.
Это касается и производства автокомпонентов, потому что автомобиль — это не только сборочный конвейер, это еще и масса комплектующих и вспомогательных производств и сервисов. При этом, согласно базовому прогнозу РОАД, продажи новых легковых автомобилей и малотоннажных грузовиков в России в 2025 году сократятся на 15% (до 1 450 000 единиц), а пессимистический прогноз предусматривает сокращение этого рынка на 25% — до 1 300 000 единиц. Так себе перспектива для широкомасштабных инвестиций в автопроизводство, по крайней мере в ближайшее время.
Системная история
Почему важна эта история с автомобилями (и заодно с замещением европейского/корейского/японского импорта — китайским импортом)?
Потому что это системная история — по какой причине РФ-экономика (т.е. ее «промышленность») не может/не хочет производить современные легковые автомобили для внутреннего рынка.
В СССР «ГАЗ» купили у Форда, «Москвич» — вывезли в порядке репараций из Германии, «Жигули» — купили у «Фиата». И за тридцать лет развития РФ-экономики не смогли сделать так, чтобы производить «свои автомобили» (т.е. совместно с мировыми автоконцернами — да, делали, а сами — ну нет). Сейчас — китайские повезли.
Я не говорю, что это хорошо или плохо. Это просто факт.
Но это важно, потому что автомобиль — это наиболее комплексный технический продукт, который может приобрести обычный человек.
Так сказать, сплав технологий, доступных обычному потребителю, определяющий развитие потребительского рынка в целом. Тут и материалы, и электроника, и дизайн, и двигатель, и безопасность/здоровье. Вот как для правительства самый сложный технологический продукт, который оно может купить, — атомный авианосец, и возможность создать и использовать такую штуку определяет уровень технологических возможностей страны, так и автопром — проекция технологических возможностей потребительского рынка.
Неспособность/нежелание создать автопромышленность, ориентированную на потребительский рынок своей страны, говорит либо о каких-то серьезных и системных проблемах с потребительской экономикой, либо о приоритетах, которые развития этой потребительской экономики не предусматривают.
Здесь нельзя пройти мимо вопроса: «Почему у СССР «не получилось» построить легковую автопромышленность?»
И действительно, грузовую хорошо ли, худо ли, но освоили. А вот производство легковых автомобилей «не пошло», и до самого начала девяностых легковой автомобиль был ближе к «роскоши», чем к «средству передвижения».
Скорее всего, дело было в том, что СССР «проскочил» момент, когда развитые страны были охвачены массовой автомобилизацией: вот как США — в 1910–1920-е, Европа — в 1920–1930-е.
В «железнодорожную» индустриализацию Российская империя успела сыграть: весь экономический рывок РИ в начале ХХ века — производная от массового строительства железных дорог на французские кредиты. (И до сих пор российская индустрия железнодорожного транспорта — на мировом уровне и выше. Вовремя взялись.)
А вот «автомобиль как средство передвижения» Советский Союз «пропустил». Не начал вовремя, а потом было уже поздно — частный автомобиль не вписывался в структуру «производственной экономики», противоречил ей.
Автомобилизация — это ведь не только завод по производству «тачек», это еще и структура экономики, заточенная под «человека-в-своем-автомобиле». Плюс масса предприятий, которые могут производить комплектующие для автопрома.
А какая там структура, если сталинские «промышленные города», построенные как приложение к «индустриальным гигантам пятилетки», концептуально состояли из одной «улицы» — дороги между рабочей и жилой зонами.
Да, в конце 1960-х СССР схватился за «автомобилизацию», но тут же выяснилось, что для «Жигулей» нет станций техобслуживания, нет мест для стоянки, не хватает автозаправок, нет дорог, и главное, «частная автомобилизация» начинает поглощать ресурсы, которые Госплан предназначал на что-то другое.
Экономика СССР строилась вокруг «предприятий», приложением к которым служили «люди», а «автомобилизация» нужна была экономике, которая строилась вокруг «людей».
Но это была бы уже другая экономика.
Человек, который в СССР садился в свой автомобиль, моментально становился еще и обладателем «средства производства» — в 1970-е власти всерьез пытались преследовать тех, кто промышлял «частным извозом». Куда ни кинь — все клин.
Впрочем, лучшее объяснение, почему советская экономика не потянула «автомобилизацию», дал легендарный сталинский нарком торговли Анастас Микоян.
В середине 1930-х годов Микоян ездил в США, где встречался с Генри Фордом. Состоявшийся диалог Микоян пересказал в своих мемуарах «Так было»:
«— Я пошел на то, — сказал Форд, — чтобы оказать техническую помощь вашей стране в строительстве автозавода, но считаю, что вначале все же следует строить шоссейные дороги, а потом уж браться за автомобильные заводы.
Вы начали не с начала, а с конца.
— Конечно, — ответил я, — логика в этом есть, но следует помнить о привычках каждого народа.
Наш народ, пока не имеет машины, которая станет ломаться от бездорожья, не захочет вкладывать средства в строительство дорог…»
В этом вся суть — Форд рассматривал «автомобиль» как структурный элемент экономики, а Микоян — как средство для решения краткосрочной прикладной задачи (не сломался на бездорожье, и хорошо).
Но суть «автомобилизации по-советски» Форд уловил совершенно точно — она была начата «с конца», а не «с начала».
Так, собственно, она и сейчас так развивается. Производители прекрасно понимают реальные приоритеты правительства РФ — и в эти приоритеты развитие потребительской экономики, создающей спрос на технологии производства товаров для людей, просто не вписывается. Во всяком случае, сейчас.
СПРАВКА «НОВОЙ»
Общая статистика
1. Общая ситуация на рынке
Объем рынка: в 2024 году автомобильный рынок России (включая новые автомобили и автомобили с пробегом) составил около 7,4 млн единиц.
Структура рынка: на новые автомобили приходится примерно 1,69 млн единиц, а на автомобили с пробегом — 6,9 млн единиц.
Доля китайских брендов: китайские производители занимают значительную долю рынка — около 57% продаж новых автомобилей. Российские бренды (LADA, ГАЗ, УАЗ) занимают примерно 37%.
2. Продажи новых автомобилей
Лидеры продаж: среди новых автомобилей лидируют китайские бренды, такие как Haval, Chery, Geely, Changan и другие. Российские бренды, такие как LADA, также остаются популярными, но их доля снижается.
Электромобили: продажи электромобилей растут, но их доля все еще невелика — около 2,5% от общего объема продаж новых автомобилей.
Цены: средняя цена нового автомобиля в 2024 году составляет 3,35 млн рублей, что на 46% выше, чем в 2022 году.
3. Автомобили с пробегом
Объем рынка: рынок подержанных автомобилей значительно больше, чем рынок новых. В 2024 году продажи автомобилей с пробегом составили 6,9 млн единиц.
Структура: основную долю занимают автомобили российского производства (около 31%), а также иномарки, включая китайские бренды.
4. Грузовые автомобили (HCV)
Продажи новых грузовиков: в 2024 году продажи новых грузовых автомобилей составили около 127 тыс. единиц.
Подержанные грузовики: рынок подержанных грузовиков также значителен — около 300 тыс. единиц.
Лидеры: среди новых грузовиков лидируют российские и китайские производители, такие как КамАЗ, Shaanxi, FAW и другие.
5. Тенденции
Рост китайских брендов: китайские производители расширяют свое присутствие на российском рынке, предлагая доступные модели в среднем ценовом сегменте.
Старение автопарка: более 72% автомобилей в России старше 10 лет, что создает потребность в обновлении парка.
Электромобили: рынок электромобилей растет, но остаётся нишевым из-за высокой стоимости и недостаточной инфраструктуры.
Проблемы и вызовы
-
Высокие цены: рост цен на новые автомобили связан с увеличением стоимости импорта, утилизационных сборов и курсовой волатильности.
-
Дефицит производства: российские автопроизводители не могут полностью удовлетворить спрос, что приводит к увеличению доли импорта.
-
Недостаток запчастей и сервиса: китайские бренды сталкиваются с проблемами в обеспечении запчастями и качественным сервисом.
Прогнозы на 2025 год
-
Продажи новых автомобилей: ожидается снижение продаж новых автомобилей на 15–25% из-за экономических факторов.
-
Цены: средняя цена нового автомобиля может вырасти до 3,85 млн рублей (+10–15% к 2024 году).
Итог. Российский автомобильный рынок в 2024 году характеризуется доминированием китайских брендов, старением автопарка и ростом цен на новые автомобили. Рынок переживает трансформацию, связанную с уходом западных производителей и увеличением доли китайских и российских марок.
Кстати, с серым импортом оказалось не все так просто. Государству нужны деньги. И теперь власти требуют оплату сборов за покупки задним числом. Федеральная таможенная служба (ФТС) начала отправлять владельцам автомобилей уведомления с требованием доплатить значительные суммы в бюджет, достигающие сотен тысяч рублей.