
Translated material
Oil curse
"It would be better if we opened water!"
Sheikh Ahmed Zaki Yamani -
ex-minister of oil of Saudi Arabia
“After 10 years or 20 years, you will see
that oil will lead us to collapse "
Juan Pablo Peres Alfonso -
ex-minister of Oil industry Venezuela
In 1985-1986, world oil prices fell several times. Nevertheless, the USSR collapsed not because of the game to lower the oil market.
Bulat Okudzhava said well about this at his last concert in Paris on June 23, 1995. He read this short poem then:
“Ecumenical experience says
That the kingdoms die
Not from the fact that life is difficult
Or terribly ordeal ...
And they die from
And the more painful the longer,
That the people of their kingdom
Do not respect anymore ... "
However, the crisis of the Soviet economy, which led to the collapse of the USSR, when and in what forms it unfolded, was closely associated with the development of events in the oil market. So - why did it happen as it happened?
Of course, first of all, conspiracy the explanations of what happened appeared. However, I saw with my own eyes what an incredible “surprise” for the American authorities was the collapse of the Soviet Union, what was their shock, and therefore I did not believe in the reliability of such designs.
But if we assume that the version of “about intent” is correct, it turns out even worse. Then you will have to talk about a low intellectual level, irresponsibility and betrayal of national interests from several generations of the Soviet authorities, which put the economy and fate of the country in full dependence on the decisions of the US - a state that was perceived as the main potential enemy.
The USSR was not the first and was not the only country rich in resources, which encountered a severe crisis associated with impropressed changes in prices for the most important raw materials offered by them.
To understand what happened in the Soviet Union in the late 1980s-early 1990s, it is important to analyze the essence of the problems associated with fluctuations in raw materials prices, how they affect the economy of exporting countries. And this is a fairly long story ...
§1. Spanish prologue
A classic example of the influence of a large flow of income associated with the extraction of raw materials, on the national economy - the development of events in Spain of the XVI - XVII centuries, after the discovery of America. The development of gold and silver deposits, the introduction of technologies that allow them to develop them effectively according to the standards of that time - all this led to an unprecedented in the history of the growth of precious metals to Europe.
For 160 years, between 1503 and 1660, 16 thousand tons of silver were delivered to Seville. The reserves of this metal in Europe have three times. Over the same period, the import of 185 tons of gold increased the European resources of this metal by about 20%.
The growth of the supply of gold and silver in conditions of a slowly growing European economy leads to a sharp, according to the standards of a society, accustomed to price stability, the cost of goods. In Spain, where precious metals are primarily entered, prices are growing faster than in other European countries. This circumstance makes the Spanish agriculture uncompetitive. Castile for many decades has become a major importer of food. The crisis of the Spanish textile industry is also the result of an abnormally high price price in Spain associated with the influx of precious metals from America.
At the end of the 16th century, complaints about the high cost of goods in Spain become massive. Cortes repeatedly discuss this topic, the proposals sound to completely prohibit the export of Spanish textiles even to the Spanish colonies in America. The high cost of food products and textiles pushes to measures aimed at restricting prices for prices, those, in turn, to a deficit. And, as a result, the liberalization of the import of food and textiles in Spain becomes inevitable.
Gonzalez de Gelorigo, who analyzed the economic problems of Castile, connects them with the consequences of the discovery of America. In 1600, he writes that the influence of the flow of gold and silver paralyzed the growth of investments, the development of industry, agriculture and trade, proves that the discovery of America was a misfortune of Spain. The Flemish scientist Eustus Lipsius wrote to his Spanish friend in 1603: "The new world won by you won you, weakened and exhausted your former courage."
The role of rental income associated with precious metal in the budget of the Spanish crown of the middle of the 16th century is initially modest, gradually growing. This becomes especially clear since the opening and development of silver deposits in the FLOS. These income does not depend on the Cortes, expand the freedom of action of the government in the use of financial resources. In addition, American gold and silver seem to be reliable providing loans, which are willingly provided by international banks.
In accordance with the standards of time, more than half of the budget revenues are directed to military needs. American gold and silver - the base of foreign policy activity aimed at protecting Catholicism, ensuring the dominance of Spain in Europe. It allows you to finance a series of expensive wars.
At the end of the XVI century, the influx of precious metals from America is reduced. By 1600, the richest silver deposits have been exhausted. Prices also reduces the revenues of the Spanish budget.
Meanwhile, the crown assumed large loans taken. This is the basis of a string of bankruptcy, which have become a characteristic feature of Spanish finance from the second half of the 16th century. The state announces insolvency in 1557, 1575, 1598, 1607, 1636, 1647, 1653.
As often happens, the reaction of the authorities to economic problems associated with fluctuations in resource income is inadequate. The prohibition of Spanish students to study at foreign universities, the introduction of monopolies limiting the trade, raising taxes on wool export, customs duties levied on the boundaries of parts of the kingdom - all this does not help to mobilize resources to finance military enterprises.
It turns out that imperial obligations are seductively easy to accept. It is difficult to refuse them, even when it is inevitable. In 1609, Spain, under the influence of growing financial difficulties, was forced to conclude a truce with Holland. Ten years later it becomes clear that this step did not solve budget problems. The Dutch operations at sea, their attacks on Spanish vessels and colonies require financing the armed forces in a scale no less than during the war.
The energetic first Minister of Spain (from 1621 to 1643) Olivares, a contemporary and opponent of Cardinal Richelieu, tries to carry out liberal reforms (streamline the tax system, reduce budget expenses and the number of state apparatus), limit the power of the oligarchs who had access to state revenues, and restore the greatness of the empire. It is competent, not corrupt and exclusively efficient. But all this is not enough to resolve the contradiction between the public finance disorder and the need to finance military operations designed to preserve the empire. In 1631, understanding the insolubleness of the tasks, Olivarez says his famous phrase: “If the great conquests of this monarchy brought her into such a sad state, we can say with a sufficient degree of confidence that without the New World it would be more powerful.”
By 1640, the Spanish crown had lost its European possessions outside the Iberian peninsula, and was on the verge of loss of control over Asturia, Catalonia and Aragon. In September 1640, Olivares wrote: "This year can be considered the most unhappy for the monarchy for the entire time of its existence." And this despite the fact that until 1643 the Spanish army did not suffer defeats in any major ground battle.
The history of Spain of the 16th - XVII centuries is an example of a power that has survived the collapse, not having suffered a defeat on the battlefield, but collapsed under the influence of exorbitant ambitions based on such an unreliable foundation as income from American gold and silver. What happened to states, the power of which was based on the tributary of income from the extraction of natural resources, in the twentieth century, including our country, is well known.
§ 2. Resource wealth and economic development
The problems faced by Spain in the XVI - XVII centuries were also known in the late XVIII - early XIX centuries, on the eve of the start of modern economic growth. Nevertheless, it seemed for a long time an axiom that the resource wealth, the provision of the country important for the industrialization of minerals, the abundance of fertile land-an important and positive factor in development. The experience of the 20th century showed that these relationships, alas, are more complicated and dramatic.
Between 1965 and 1998, shower GDP in countries such as Iran and Venezuela are reduced by an average of 1% per year, in Libya - by 2%, in Kuwait - by 3%, in Qatar (1970–1995) - by 6% per year. In general, in the countries of the OPEC of shower GDP in 1965–1998, it decreased by 1.3% per year amid the average annual growth rate of 2.2% in countries with low and medium showers.
Over the past decades, many works have appeared on the influence of resource wealth on economic development. It is not easy to determine exactly what resource wealth is. Some authors define it as a share of raw materials in export, the volume of gross domestic product, others - as an area of the territory permit of the country. It is important that, regardless of the definition, the results of the research were close. They demonstrate a statistically significant negative correlation between the long -term rates of economic growth and resource wealth. That is, simply put, the presence of natural wealth not only does not guarantee the state of future prosperity, but, most likely, will complicate the path to such.
A typical example of this sad series, one of many, is Nigeria. Large oil fields here were commissioned in 1965. Over the next 35 years, total oil production revenues, if excluded by international oil corporations, amounted to approximately $ 350 (in 1995 prices). In 1965, the shower GDP was equal to 245 dollars. By 2000, he remained at the same level. The financial resources received did not affect the standard of living of the population.
Researchers argue about which of the factors associated with resource supply creates the greatest obstacles to dynamic economic growth. However, a set of risks associated with resource wealth is well described.
Natural resources associated with them the possibilities of extracting rental income allow the authorities the next “grabbing God by the beard” of the country to increase budget revenues, no less worrying about increasing the total taxes (see Table 1).
Table 1
The share of oil revenues in the total budget revenues in Venezuela, Mexico and Saudi Arabia in 1971-1995. Average values for five years, %
| Country | 1971-1975 | 1976-1980 | 1981–1885 | 1986–1990 | 1991–1995 | |||||
| Venezuela | 67.0 | 61.7 | 54.7 | 60.4 | ... | |||||
| Mexico | 14.9 | 19.0 | 42.7 | 32.6 | ... | |||||
| Saudi Arabia | 89.1 | 74.4 | 61.0 | 74.5 | ... |
Source source according to Auty RM (ed.). Resource Abundance and Economic Development. Oxford: Oxford University Press, 2004 (Mexico, Saudi Arabia); Salazar-Carrillo J. Oil and Development in Venezuela During the Twentible Century. Praeger Publishers, Westport, CT, 1994 (Venezuela).
But this simply means that the authorities of those in power do not need to establish a long -term dialogue with the company - taxpayers and their representatives. That historical dialogue (leading to a compromise), which only paves the direction of the formation of a set of institutions that limit the arbitrariness of power, ensuring guarantees of the rights and freedoms of citizens. Thanks to this difficult dialogue, the rules of the game are created to launch the mechanism of modern economic growth. So it turns out that the chances of creating a system of checks and counterweights (the most popular in Yeltsin times, which has now gone out of fashion of concepts), reliable institutions that allow you to limit corruption and arbitrariness of authorities and bureaucracy, the population in the population in resources is always less than in those that have been deprived of similar resources. The atmosphere here is created by another. And the climate is different. Saltykov Shchedrin classically described this atmosphere: “When the western provinces were first divided between officials, and later the Ufa, we were witnesses to the phenomena of truly amazing ones. It would seem that it is better: to clarify a piece of the state -owned pie and fail! So no, it was precisely here that the Swara, hatred, mockery and all shamelessness, the main target for which are alas, played out in the entire power of Swar. It was precisely that non-vascular hand, which, with that special goal, made that the officials were charging and, of course, to put the beginning of the corporation satisfied. ”
The quality assessments of national institutions developed by international organizations are subjective. But they all show that between the indicators of political freedoms, civil rights, the quality of the bureaucratic apparatus, the practice of applying the law, on the one hand, and resource wealth - on the other, there is a strong negative correlation dependence.
The distribution of income generated in the economy of countries rich in resources depends on discretional decisions of the authorities. This stimulates competition not in who will produce more quality products with minimal costs, but in the ability to give bribes to officials, an increase in what A. Kruger called administrative rent in his classical work. In addition, resource wealth increases the risks of political instability associated with the struggle for the redistribution of rental income.
Even in highly developed democratic Norway, the share of exports in GDP remained unchanged since the opening of deposits in the North Sea. The growth of oil exports in relation to GDP was compensated by a reduction in the export of other goods. From the countries - members of the OECD during this period, the same development of events is characteristic only for another country's rich resources - Iceland, in the export of which half of the volume was fish.
The opaque operations of state -owned companies that implement economically meaningless, but politically profitable projects in Indonesia, Mexico, Venezuela, and other resources of countries are documented. As a rule, the state, attracted for their financing, is forced to return to the state at the expense of the budget.
This problem is resolved. There are rich resources of the country in which the democracy of taxpayers has developed, which gradually transformed into democracy of universal suffrage with effective, little corrupt bureaucracles. USA, Canada, Australia, Norway - visual examples of this. However, these are countries in which democratic mechanisms were formed for centuries, where the formed institutions were quite effective and stable to cope with the challenge of resource wealth. There are states that do not have a long -term democratic tradition that managed to effectively manage resource wealth (Botswana, Chile, Malaysia, Mauritius). But, as experience shows, to create democratic institutions where the role of natural rent is great, it is more difficult than in countries where this risk factor is absent.
The problem associated with natural wealth is that the rental income of the resource sector complicates the development of other sectors of the economy. It is described in detail on the example of the influence of large gas deposits opened in the 1960s in Holland on the manufacturing industry of this country and was called the Dutch disease. Actually, Holland coped with it better than most other countries rich in resources. However, this did not become the basis for changing the fixed term. In fact, this disease can be called “Venezuelan”, “Nigerian”, “Indonesian”, or, in recent years, “Russian”, with the same success. If we talk about raw materials that are not fuel, then with the same right it can be called Zabi or Zaire (copper), Colombian (coffee).
The essence of “Dutch disease” is that the rental income of raw materials stimulates the growth of wages and costs in other sectors of the national economy (statistical dependence of the level of national prices on resource wealth is convincingly confirmed). Sectors, the products and services of which are faced with international competition, become uncompetitive both in the domestic and foreign markets, are forced to reduce production. Hence the risks of the formation of the economy, which is increasingly dependent on fluctuations in prices for raw materials.
A characteristic feature of countries rich in resources is insufficient attention to the development of education. The reasons for this are not obvious, but many researchers associate this with the peculiarity of the structure of demand for labor, presented by mining companies. And, perhaps, this is also due to the psychological characteristics of the elites arising in these countries, which Saltykov-Shchedrin wrote about: temporary workers do not think about the future, and education is an investment in the future.
В 1950-х – начале 1960-х годов распространенным было представление, что важнейшие проблемы государств, экономика которых зависит от экспорта сырья, связаны с долгосрочной тенденцией снижения цен на него по отношению к ценам на продукцию обрабатывающих отраслей. Эти взгляды, основанные на опыте кризисного развития мировой экономики 1920–1930-х годов, были широко представлены в работах, опубликованных Экономической комиссией ООН по Латинской Америке, книгах и статьях известного аргентинского экономиста Р. Пребиша.
Развитие событий во второй половине XX века показало, что цены на сырьевые товары по отношению к ценам на продукцию обрабатывающих отраслей действительно снижаются. Но это процесс медленный. Темпы падения относительных цен на сырье в долгосрочной ретроспективе составляли примерно 1% в год. Более серьезная проблема в том, что цены на сырье колеблются в широком и трудно прогнозируемом диапазоне. И при их росте, и при падении такие колебания создают серьезные проблемы, как для экспортеров, так и для импортеров.
Известный американский экономист, лауреат Нобелевской премии П. Самуэльсон писал: «Экономист не может предвидеть будущее с точностью…, но если даже почти может предсказывать, то все что угодно, только не цены». Применительно к ценам на сырьевые товары это утверждение во второй половине ХХ века оказалось более чем справедливым.
Факторы, обусловливающие колебания цен на сырье, известны. Производство в сырьевых отраслях капиталоемко, осуществление инвестиционных проектов требует многих лет. Текущие затраты относительно капитальных невелики. Нарастить добычу в короткие сроки – трудно или невозможно; сократить непросто и по технологическим, и по социальным причинам. Одним из факторов, проложивших дорогу ценовой войне середины 1980-х годов, было то, что власти Саудовской Аравии, сократившие между 1981 и 1985 годами объем добычи нефти почти в 4 раза, столкнулись с тяжелыми проблемами в обеспечении газоснабжения населения. Вместе со снижением добычи нефти сокращалось производство попутного газа, от которого зависело функционирование коммунальной сферы. Сокращая добычу нефти, чтобы поддержать цены на этот ресурс, власти Саудовской Аравии были вынуждены снизить и выпуск попутного газа. А от него зависели условия ежедневной жизни значительной части населения королевства. Это лишь один из примеров того, с какими проблемами сталкивается сырьевая экономика.
В краткосрочной перспективе объемы производства сырья слабо зависят от цен мирового рынка. Спрос на сырьевые товары связан с мировой экономической конъюнктурой. Он резко повышается при росте темпов развития мировой экономики и сокращается при их замедлении . При ограниченной способности сырьевых отраслей наращивать и снижать добычу, цены на сырье колеблются значительно сильнее, чем на продукцию обрабатывающих отраслей. Данные рисунков иллюстрируют, насколько сильным оказывается влияние даже незначительного замедления темпов развития мировой экономики на динамику сырьевых цен.
Трудно прогнозируемые изменения мирового климата также оказывают существенное влияние на рынок сырья. В свою очередь, то, что происходит на сырьевых рынках, сказывается на глобальном развитии. С начала 1970-х годов изменение цен на нефть оказывает большее влияние на мировую экономику, чем колебания обменных курсов . Богатым ресурсами странам приходится решать проблемы, порожденные резкими и непредсказуемыми колебаниями цен на товары, от экспорта которых зависит финансовое положение страны. Повышение цен на сырьевые ресурсы сказывается в мировом хозяйстве сильнее, чем их понижение . Впрочем, странам-экспортерам природных ресурсов, в условиях падения цен, от этого не легче.
Волатильность цен, связанная с мировой конъюнктурой, накладывается на специфические проблемы сырьевых отраслей. Технические открытия, внедрение новых способов производства изменяют объем спроса. Классические примеры тому – массовое внедрение материалов, замещающих медь, во второй половине XX века , рост потребности в палладии, обусловленный повышением требований к чистоте выхлопных газов автомобильной промышленности.
Открытие и ввод в эксплуатацию новых месторождений сырья, иногда имеющих преимущества по условиям добычи по сравнению с существующими, прогнозировать непросто. Отсюда риски падения цен на сырье с началом их разработки. Но мир не застрахован и от того, что такие месторождения на протяжении периода, составляющего десятилетия, не будут открыты, а дефицит ресурсов приведет к долгосрочному росту цен на них.
Еще один фактор нестабильности сырьевых рынков – их зависимость от политики. Характерный пример – развитие событий на рынке меди в конце 1940-х – начале 1950-х годов. Начало корейской войны, рост потребности военной промышленности США привели к повышению спроса на этот металл. Быстро нарастить добычу было невозможно. Отсюда скачок цен в начале 1950-х годов и затем последующее за окончанием войны их снижение.
В 1973 году, на фоне арабо-израильской войны, цены на нефть выросли в беспрецедентных, для предшествующей истории страны, масштабах. Сама война была скорее поводом, чем причиной этому. За предшествующие 10 – 20 лет радикально изменилась ситуация в мировой нефтяной индустрии. Возможности международных нефтяных компаний регулировать условия работы в отрасли сократились, привилегии нефтедобывающих стран – возросли. Кризис 1973 года сыграл лишь роль спускового крючка в давно заряженном ружье.
Через несколько лет после событий, связанных с Арабо-израильской войной 1973 года, на фоне растущих беспорядков в Иране, добыча нефти в этой стране упала с 5,5 миллионов баррелей в день в октябре 1978 года до 2,4 миллионов баррелей в день в декабре того же года. В январе после прибытия аятоллы Хомейни в Иран и краха режима шаха добыча нефти снизилась до 500 тыс. баррелей в день . После формирования новых иранских властей, с восстановлением порядка в апреле – июле 1979 года добыча стабилизировалась на уровне 3,9 миллиона баррелей в день, существенно более низком, чем во времена стабильности шахского режима (5,7 миллиона баррелей в день в 1977 году).
Когда в 1980 году, началась ирано-иракская война, обе страны были вынуждены сократить добычу нефти. Цены на нее на мировом рынке многократно выросли.
Многие наблюдатели полагали, что цены вышли на новый уровень и останутся на нем надолго. Эта ошибка дорого стоила нефтедобывающим странам, в том числе СССР. В середине 1980-х годов стало ясно, что цены 1979–1981 годов обусловлены преходящим стечением обстоятельств. В 1985–1986 годах они резко упали. Предвидеть это в 1980–1981 годах было непросто.
Динамика текущих цен на нефть на мировом рынке в 1979–1981 годах, доллары США за 1 баррель
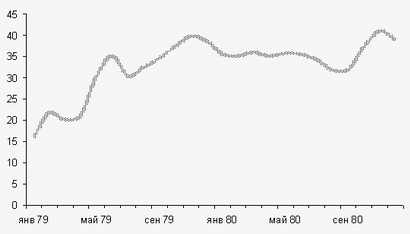
Источник: International Financial Statistics 2004, IMF (CD-ROM edition).
Динамика текущих цен на нефть на мировом рынке в 1985–1986 годах, доллары США за 1 баррель
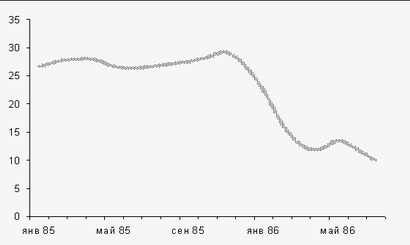
Источник: International Financial Statistics 2004, IMF (CD-ROM edition).
В тех случаях, когда сырье – лишь ограниченная часть национальной экономики, колебания цен на него создают проблемы для ее отдельных секторов. Но есть немало государств, народное хозяйство которых сильно зависит от того, что происходит на рынках сырья (см. табл. 2).
Table 2
Доля экспорта нефти в суммарном экспорте некоторых стран-нефтеэкспортеров в 1971–1990 годах. Средние значения по пятилетиям, %
| Country | 1971–1975 | 1976–1980 | 1981–1985 | 1986–1990 | ||||
| Venezuela | 90.9 | 85,4 | 81,3 | 80,9 | ||||
| Iran | 77,5 | 85,0 | 85,0 | 92,5 | ||||
| Iraq | 91,1 | 91.4 | 97,3 | 89,8 | ||||
| Nigeria | 85.6 | 92,3 | 95,7 | 89.5 | ||||
| Mexico | 3.7 | 21.9 | 55.7 | 20.5 |
Источник: расчеты по данным из Salazar-Carrillo J. Oil and Development in Venezuela during the Twentieth Century. Praeger Publishers, Westport, CT, 1994; Mitchell BR International Historical Statistics. London: Macmillan Reference LTD, 1998; World Development Indicators Online Database, The World Bank (http://devdata.worldbank.org/dataonline)
В условиях быстро и непредсказуемо меняющихся цен на сырье даже такой фундаментальный показатель состояния национальной экономики, как душевой валовой внутренний продукт, колеблется в необычно широком диапазоне. Влияние нестабильности сырьевого рынка на бюджетные поступления еще сильнее . То, что доходы государства, связанные с повышением цен на нефть, нельзя рассматривать как стабильные, известно. Волатильность нефтяных цен высока, события, не связанные с экономикой, могут радикально изменить их уровень. Отсюда важнейшая задача властей нефтедобывающих стран – не допустить ситуации, при которой выполнение бюджетных обязательств, сохранение финансовой стабильности, зависит от динамики труднопрогнозируемого параметра, которым никто не может управлять. Расходы бюджета в условиях благоприятной конъюнктуры наращивать легко. Когда ситуация на рынке меняется, сократить их непросто.
В диверсифицированных рыночных экономиках, столкнувшихся с финансовым кризисом, стабилизационные программы редко предполагают сокращение бюджетных расходов более чем на 10% в реальном исчислении. Чтобы реализовать такие программы необходимо мужество, готовность платить за их принятие для стабилизации национальной экономики высокую политическую цену. В странах, зависимых от производства и экспорта сырья, при многократном падении рентных доходов возникают проблемы иного масштаба.
Когда конъюнктура благоприятна, доступ стран–производителей сырья к международным финансовым рынкам открыт, они нередко в крупных масштабах привлекают внешние займы, пытаются на этой основе форсировать развитие экономики, начинают осуществлять масштабные инвестиционные проекты. При изменении конъюнктуры кредитные ресурсы, недавно столь доступные, становятся запретительно-дорогими, иногда отсутствуют вовсе. Рефинансировать старые займы за счет новых оказывается невозможно. Возвращать занятые деньги приходится за счет бюджета, доходы которого при падении цен сократились.
В условиях неблагоприятной конъюнктуры, богатая ресурсами страна рискует столкнуться с бюджетным кризисом, проблемами платежного баланса, сокращения валютных резервов, невозможностью обслуживать и возвращать внешний долг. Примеров такого развития событий в экономической истории немало.
Переход от общественных настроений, связанных с высокими ценами на экспортируемое сырье, к жесткой экономии дается нелегко. Нередко он приводит к смене политического режима. Происходит это по-разному: политическая либерализация в Мексике, военный переворот в Нигерии, гражданская война в Алжире, кризис демократии в Венесуэле.
Нефть в этом отношении не уникальна. Медь, динамика цен на которую имеет ключевое значение для Чили, Папуа – Новой Гвинеи, Заира и Замбии, следующий по объему оборота мирового рынка за нефтью сырьевой ресурс, также преподносит странам, являющимся его экспортерами, немало сюрпризов. Но значение нефти для мировой экономики значительно больше.
3. Специфика рынка нефти
Нефть – необычный товар. При добыче других минеральных ресурсов разница между средней стоимостью добычи в богатых сырьевыми запасами регионах и ценой продажи на мировых рынках – экономическая рента – как правило, на протяжении длительного периода времени не была столь крупной и устойчивой, как в нефтяной отрасли . Обычно, на рынках динамика цен и выпуска определяется поведением участников, издержки которых максимальны. Их решение увеличить производство в период высоких цен или сократить его в период низких, когда деятельность становится убыточной, – задает уровень цен и объемы производства. На нефтяном рынке все иначе. Страны, имеющие самые низкие текущие издержки, в последние десятилетия, как правило, принимают на себя роль оператора, готового в условиях неблагоприятной конъюнктуры сокращать добычу, а при благоприятной – ее наращивать.
Самое разумное из того, что приходилось слушать автору этих строк о ценах на нефть, – слова профессора А. Крюгер, основанные на богатом опыте и здравом смысле. По ее мнению, когда большинство участников рынка верит в то, что цены на нефть останутся высокими лишь на протяжении короткого периода, они такими и будут. Когда начнет преобладать мнение, что цены вышли на новый устойчивый уровень и теперь на нем удержатся долго, они упадут. Перспектива длительного периода высоких цен стимулирует потребителей снижать потребление. Для производителей становится выгодным наращивать инвестиции и объемы производства. В случае снижения цен на нефть картина обратная.
Динамика цен на сырую нефть в длительной ретроспективе
(с 1880 по 2004 годы), доллары США за 1 баррель*
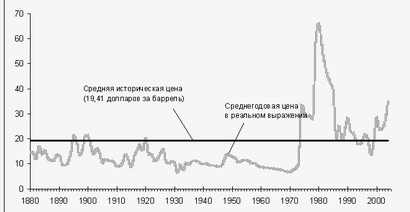
*Все цены приведены к постоянному уровню 2000 года.
Источник: расчеты по International Financial Statistics 2004, IMF (CD-ROM edition); EERE website (http://www.eere.energy.gov/vehiclesandfuels/facts/favorites/fcvt_fotw210.shtml).
4. Регулирование нефтяного рынка
Рынок нефти в ХХ веке никогда не был ни вполне свободным, ни жестко регулируемым. Заключенное в 1928 году в шотландском городе Акнакарри соглашение закрепило раздел рынка между семью крупнейшими международными вертикально-интегрированными компаниями («Стандарт ойл компани оф Нью-Джерси», «Тексако», «Ройял датч-Шелл», «Мобил ойл», «Галф ойл», «Бритиш петролеум» и «Компани франсез де петроль»), объединяющими разведку, добычу, переработку и реализацию этого ресурса. Оно на десятилетия определило правила игры в отрасли.
Мир того времени еще живет по законам, характерным для ранних этапов современного экономического роста. Господствует право сильного. Дипломатия канонерок позволяет обеспечить доступ к сырьевым ресурсам менее развитых, несостоятельных в военном отношении стран, навязать условия концессий, благоприятные для международных компаний . Вертикально-интегрированным корпорациям безразлично, на каком этапе добычи, переработки нефти или реализации нефтепродуктов получать прибыль. Они заинтересованы в увеличении доли на рынке и не слишком заботятся об объеме роялти, который получат правительства нефтедобывающих стран. От доходов, мобилизуемых на этапах нефтепереработки и реализации топлива, их финансовые обязательства перед странами, в которых они добывают нефть, не зависят. Отсюда стимулы к тому, чтобы цена сырой нефти оставалась невысокой, а возможно большую часть прибыли приносили нефтепереработка и реализация нефтепродуктов. Практика трансфертного ценообразования, хорошо известная по скандалам 1990-х – начала 2000-х годов в России, отнюдь не изобретение красных директоров и олигархов. Все это в экономической истории уже было.
В 1950–1960 годах нефтяные корпорации соревнуются в том, кто быстрее снизит отпускные цены на нефть по сравнению с согласованным уровнем, предоставит наиболее благоприятные условия дисконта потребителям. На мировой рынок нефти выходит Советский Союз. Он стремится увеличить свою долю в торговле этим ресурсом, практикует демпинг. В контрактах Советского Союза по бартерным поставкам нефти в Западную Европу, в первую очередь в Италию, в 1960 годах цены на нефть были примерно наполовину ниже международных справочных. В рамках подобных контрактов определить, объясняется ли разница в цене поддержкой коммунистического движения или же речь идет о чистой воды демпинге, трудно. Но международные нефтяные компании подоплека не слишком интересовала. Само наличие подобной практики – фактор, снижавший цены на нефть.
После Второй мировой войны эпоха империй, колониальных и полуколониальных государств, дипломатии канонерок уходит в прошлое. То, что было принято век назад, становится невозможным в изменившемся мире. Возврат нефтяных ресурсов Ирана под контроль «Бритиш петролеум», вынужденной поделиться частью собственности с американцами – отзвуки уходящей в прошлое эпохи. После провала франко-английской операции в Суэце в 1956 году, становится ясно, что угроза применения силы к нефтедобывающим странам, желающим увеличивать свою долю в доходах от добычи нефти или национализировать ее производство, минимальна. В последующие 15 лет роль правительств нефтедобывающих государств во всем, что касается отрасли, повышается. С 1950 годов ХХ века они шаг за шагом улучшают условия контрактов с международными корпорациями.
Веха на этом пути – договоренности, достигнутые властями Венесуэлы с нефтяными компаниями о распределении прибыли между ними в соотношении 50 на 50 процентов. Эти условия, о которых венесуэльское руководство в неформальном порядке проинформировало другие нефтедобывающие государства, с течением времени становятся общепринятыми.
Странам, располагающим нефтяными ресурсами, было необходимо вырабатывать общую позицию в диалоге с международными корпорациями, обмениваться опытом, позволявшем оценить происходящее в нефтедобыче и на рынке нефти. Это создает предпосылки создания ОПЕК, организации, позволившей расширить диалог, институционализировать взаимодействие, координировать усилия. ОПЕК была создана в сентябре 1960 года представителями Ирана, Ирака, Кувейта, Саудовской Аравии и Венесуэлы. Катар присоединился к ней в 1961, Индонезия и Ливия в 1962, Арабские Эмираты в 1967, Алжир в 1969, Нигерия в 1971, Эквадор в 1973, Габон в 1974 году. В первые годы своего существования ОПЕК была консультативной организацией. Переговоров с нефтедобывающими компаниями от своего имени она не вела.
Соглашения, достигнутые государствами – членами ОПЕК и направленные на улучшение условий контрактов, предполагали согласование изменения экспортных цен с правительствами нефтедобывающих стран, расширение масштабов нефтепереработки, создание национальных компаний.
В 1968 году ОПЕК приняла «Направляющие принципы нефтяной политики». Организация требовала участия государств в собственности добывающих компаний, возможности осуществлять геологоразведку и нефтедобычу, контролировать декларируемые цены. Принятые в 1970–1973 годах меры, направленные на осуществление этих принципов, перераспределили баланс сил в нефтяной отрасли . Уже в конце 1960-х годов страны ОПЕК добились, чтобы нефтедобывающие компании не снижали цены на нефть по отношению к официально декларируемым.
Уровень цен, сложившийся в начале 1970 годов, был, по историческим меркам, низким, отражал ушедшее в прошлое соотношение сил в отрасли . К началу 1970-х годов запасы нефти в США сократились, спрос американской экономики на импортную нефть вырос. Америка больше не могла регулировать мировой рынок нефти. С марта 1971 года в США для добычи этого ресурса использовалось 100% наличных мощностей . Между 1967 и 1973 годами доля импорта в объеме потребляемой США нефти возросла с 19 до 36% . В апреле 1973 года правительство Соединенных Штатов отменило систему квотирования импорта нефти . Превращение Соединенных Штатов в нетто-импортера нефти усилило позицию стран-производителей.
Важнейшим фактором, определившим развитие сырьевых рынков, явилось ослабление денежной политики США. Страна в 1960-х годах приняла на себя масштабные обязательства по социальным программам и одновременно была вынуждена финансировать расходы, связанные с вьетнамской войной. Это изменило мировую конъюнктуру. Рост цен на сырьевые товары начался до повышения цен на нефть в 1973 году.
17 октября 1973 года арабские страны – экспортеры нефти договорились о сокращении объема ее добычи и экспорта. Саудовская Аравия, крупнейший производитель в арабском мире, объявила, что снижает добычу на 10%, вводит эмбарго на поставки нефти в Соединенные Штаты Америки. 22 ноября 1973 года власти страны предупредили, что в случае, если США не откажутся от поддержки Израиля, они готовы сократить добычу на 80%, а при попытке Америки применить силу, нефтяные месторождения будут взорваны . Резкое повышение цен на нефть по отношению к аномально низкому их уровню в 1960-х – начале 1970-х годов стало свершившимся фактом.
Между 1970 и 1974 годами доходы стран ОПЕК от экспорта нефти выросли в 11 раз. Как писал один из министров финансов ОПЕК, нефтедобывающие страны получили больше денег в эти годы, чем могли представить себе в счастливых мечтах. Экспортные доходы Ирака, связанные с нефтью, выросли с 1 миллиарда долларов в 1972 году до 33 миллиардов долларов в месяц, предшествовавший наступлению ирако-иранской войны (в годовом исчислении) . Поток нефтедолларов в странах-экспортерах породил надежды на устойчивый рост благосостояния, веру в достижимость мечты о национальном величии. Лидеры нефтедобывающих стран полагали, что они смогут за счет доходов от нефти профинансировать развитие других отраслей.
Динамика среднемесячных цен на нефть на мировом рынке в 1972–1974 годах, долл. США за 1 баррель (доллары соответствующих лет)*
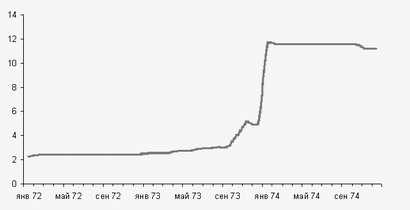
* В пересчете в доллары 2000 года цены на нефть в 1972 году составляли 8 долларов 8 центов.
Источник: International Financial Statistics 2004, IMF (CD-ROM edition).
На 1973–1981 годы приходится высшая точка влияния ОПЕК. В это время многим аналитикам казалось, что возможности организации регулировать объем нефтедобычи, цены на этот ресурс безграничны, дальнейшее удорожание углеводородов неизбежно.
Страны – потребители нефти, столкнувшиеся с 1973 года с резким повышением цен на нефть, связанным с этим ускорением инфляции, замедлением экономического роста, начинают снижать энергоемкость производства и потребления (см. табл. 3).
Table 3
Динамика энергоемкости ВВП Германии, Японии, Великобритании, Франции и США в 1975–1985 годах, в % к предыдущему году
| Year | France | Germany | Japan | United Kingdom | USA | |||||
| 1971 | 0.1 | ... | 0.1 | –0,2 | –1,1 | |||||
| 1972 | 1.2 | –0,4 | –1,4 | –2,7 | –0,6 | |||||
| 1973 | 2.1 | 1.2 | 3.9 | –3,2 | –2,0 | |||||
| 1974 | –6,1 | –2,3 | 1.7 | –2,5 | –1,8 | |||||
| 1975 | –5,1 | –3,5 | –8,0 | –4,4 | –2,0 | |||||
| 1976 | 2.2 | 2.7 | 2.1 | –0,7 | 1.3 | |||||
| 1977 | –4,9 | –2,7 | –2,5 | –0,3 | –1,2 | |||||
| 1978 | 1.8 | 0.4 | –4,3 | –3,6 | –2,7 | |||||
| 1979 | 0.8 | 0.3 | 0.2 | 2.3 | –3,3 | |||||
| 1980 | –1,8 | –3,7 | –5,0 | –6,6 | –3,5 | |||||
| 1981 | –3,4 | –3,5 | –5,3 | –2,1 | –5,2 | |||||
| 1982 | –4,9 | –2,6 | –2,5 | –2,3 | –2,2 | |||||
| 1983 | 1.1 | –1,5 | –1,5 | –3,6 | –4,2 | |||||
| 1984 | 1.9 | 1.0 | 4.3 | –2,6 | –2,7 | |||||
| 1985 | 3.5 | 1.0 | –4,7 | 2.1 | –2,9 |
Источник: расчет по данным World Bank WDI
Доля ОПЕК в мировой торговле нефтью сокращается. Возросшие цены стимулируют разведку труднодоступных месторождений. ОПЕК не имеет действенных механизмов, позволяющих применять санкции к ее членам, наращивающим добычу сверх согласованного максимума.
Замедление мирового развития в 1981–1982 годах сокращает спрос на нефть. Это накладывается на неустойчивость спекулятивного роста цен на этот ресурс в связи с началом иракско-иранской войны. Впервые с 1973 года ОПЕК сталкивается с непростым выбором. Если его члены будут продолжать наращивать добычу нефти, то цены рухнут. Чтобы поддержать уровень цен, необходимо сократить объем производства. Но это означает снижение доли ОПЕК на мировом рынке. Компании, не связанные с ОПЕК, используют проблемы картеля, чтобы увеличить свою долю в мировой торговле нефтью. 17 февраля 1983 года Британская национальная нефтяная компания снижает цены на нефть, добытую в Северном море, на 3 доллара за баррель. Норвегия следует ее примеру. Нигерия, член ОПЕК, нефть которой конкурирует с английской и норвежской, вынуждена последовать за ними. СССР также присоединяется к гонке в снижении цен на нефть.
Прекращение войны между Ираном и Ираком, их стремление восстановить долю рынка, принадлежавшую им в середине 1970-х годов и сократившуюся во время военных действий, – все это стало фактором, спровоцировавшим ценовую войну 1985–1986 годов.
Table 4
Потребление нефти на единицу ВВП в Германии, Японии, Великобритании, Франции и США в 1970–1985 годах, баррелей на тыс. долл. ВВП
| Year | France | Germany | Japan | United Kingdom | USA | |||||
| 1970 | 1.15 | ... | 0.77 | 1.06 | 1,44 | |||||
| 1975 | 1,13 | 1,03 | 0.75 | 0.87 | 1.39 | |||||
| 1980 | 0.97 | 0.91 | 0,65 | 0.72 | 1.21 | |||||
| 1985 | 0.69 | 0.74 | 0.50 | 0,61 | 0,96 |
Источник: US Energy Information Administration
http://www.eia.doe.gov/em…oleu.html#IntlProduction.World Bank WDI
Table 4
Добыча нефти в Великобритании, Норвегии, Мексике, 1970–1985 годы, тыс. баррелей в день
| Year | United Kingdom | Norway | Mexico | |||
| 1973 | 2 | 32 | 465 | |||
| 1974 | 2 | 35 | 571 | |||
| 1975 | 12 | 189 | 705 | |||
| 1976 | 245 | 279 | 831 | |||
| 1977 | 768 | 280 | 981 | |||
| 1978 | 1082 | 356 | 1209 | |||
| 1979 | 1568 | 403 | 1461 | |||
| 1980 | 1622 | 528 | 1936 | |||
| 1981 | 1811 | 501 | 2313 | |||
| 1982 | 2065 | 520 | 2748 | |||
| 1983 | 2291 | 614 | 2689 | |||
| 1984 | 2480 | 697 | 2780 | |||
| 1985 | 2530 | 788 | 2745 |
Источник: US Energy Information Administration
http://www.eia.doe.gov/em…roleu.html#IntlProductionTable 5
Доля стран – членов ОПЕК в торговле нефтью,
%, 1970–1975, 1980–1985 годы
| Year | Доля ОПЕК | |
| 1973 | 52,3 | |
| 1974 | 51.8 | |
| 1975 | 48,2 | |
| 1980 | 42.7 | |
| 1981 | 38.5 | |
| 1982 | 33.8 | |
| 1983 | 31.6 | |
| 1984 | 30.8 | |
| 1985 | 28.9 |
Источник: US Energy Information Administration
http://www.eia.doe.gov/em…roleu.html#IntlProductionСаудовская Аравия обладает самыми большими запасами нефти. Себестоимость ее добычи низкая. В 1981–1985 годах, когда выясняется, что уровень, на который цены вышли в 1979–1981 годы, нестабилен, эта страна становится главным оператором рынка: она готова сокращать производство, чтобы удержать цены, компенсировать этим превышение квот другими членами ОПЕК, снижение мирового спроса, повышение добычи в странах, не входящих в ОПЕК.
Несмотря на это, цены на нефть с первого квартала 1981 года снижаются. В первые месяцы этот процесс идет медленно. Цена составляла 31 доллар 76 центов в 1982 году, 28 долларов 67 центов в 1983. К 1984–1985 годам она снизилась до 27 долларов (в текущих ценах) . К 1985 году Саудовская Аравия сократила производство нефти до 2,5 миллиона баррелей в день. Это почти в четыре раза меньше уровня 1981 года.
В марте 1983 года ОПЕК решает снизить официальную цену на нефть с 34 долларов до 29 долларов за баррель. Оценка реальной рыночной стоимости нефти в 1983–1985 годах из-за колебания курсов ведущих мировых валют затруднена. С 1983 года цена этого ресурса в долларовом выражении падает, но в европейских валютах остается стабильной . С начала 1985 года падение цен на нефть становится очевидным фактом, определяющем развитие мировой экономики.
13 сентября 1985 года министр нефтяной промышленности Саудовской Аравии Ямани объявил, что его страна не готова дальше сокращать добычу нефти и будет наращивать ее производство . Увеличение добычи нефти в Саудовской Аравии в 1985–1986 годах более чем втрое, радикально меняет ситуацию на рынке. Нефтедобывающие страны соревнуются, кто быстрее снизит цены, чтобы сохранить свою долю на рынке.
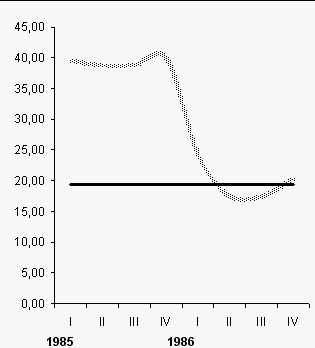
Поквартальная динамика цены на нефть в 1985–1986 годах на фоне среднего исторического уровня, доллары США* за 1 баррель
*Все цены приведены к постоянному уровню 2000 года.
Источник: International Financial Statistics 2004, IMF (CD-ROM edition).
В 1986 году цены снижаются до беспрецедентно низкого для предшествующего десятилетия уровня (менее 10 долларов за баррель) . Между 1980 и 1986 годами доходы от добычи нефти (в реальном исчислении) у Венесуэлы сократились на 64,5%, у Индонезии – на 76,1%. Нефтедобывающим странам пришлось резко снизить государственные расходы.
К концу 1986 г. страны – члены ОПЕК понимают, что договоренность о соблюдении дисциплины цен и уровней добычи необходима, альтернатива этому – крах их экономики. На рынке восстанавливается подобие порядка. В декабре 1986 года ОПЕК принимает решение о беспрецедентном сокращении добычи нефти, цель которого восстановление цен. Добыча снижается до 15,8 миллионов баррелей в день . Это самый низкий уровень в истории организации. В конце 1980-х годов цены на нефть приближаются к средним многолетним. Однако высшая точка влияния ОПЕК, как ранее пик влияния международных нефтяных корпораций, позади. С этого времени структуры, способной определить, что будет происходить на нефтяном рынке, не существует. Цены колеблются в широком диапазоне (см. табл. 8).
Table 6
Динамика мировых цен на нефть, 1986–2005 годы,
доллары США за 1 баррель*
| Year | The average price | |
| 1986 | 19.9 | |
| 1987 | 24,9 | |
| 1988 | 19.5 | |
| 1989 | 22.8 | |
| 1990 | 28,2 | |
| 1991 | 22.9 | |
| 1992 | 22.0 | |
| 1993 | 19,0 | |
| 1994 | 17.7 | |
| 1995 | 18.7 | |
| 1996 | 21.7 | |
| 1997 | 20,2 | |
| 1998 | 13.6 | |
| 1999 | 18.4 | |
| 2000 | 28,2 | |
| 2001 | 23.8 | |
| 2002 | 24.0 | |
| 2003 | 27.3 | |
| 2004 | 34.6 | |
| 2005 I кв. | 41.6 | |
| 2005 II кв. | 45.5 |
*В постоянных ценах 2000 года.
Источник: International Financial Statistics 2005, IMF (CD-ROM edition)
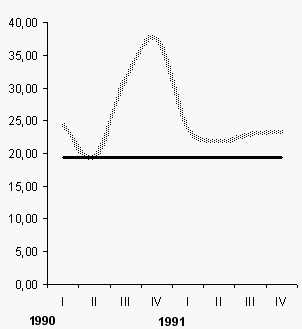
До 2000 года резкие падения и повышения цен, связанные с политическими событиями (война в Персидском заливе) и финансовыми потрясениями (кризис в Юго-Восточной Азии) приводят лишь к краткосрочным отклонениям от среднего многолетнего уровня (см. рис. 15).
Поквартальная динамика цены на нефть в 1990–1991 годы на фоне среднего исторического уровня, доллары США за 1 баррель*
*Все цены приведены к постоянному уровню 2000 года.
Источник: International Financial Statistics 2004, IMF (CD-ROM edition)
5. Вызовы, связанные с колебанием цен на сырьевые товары: пример Мексики и Венесуэлы
Развитие событий в Мексике и Венесуэле с начала 1970-х годов иллюстрирует проблемы, с которыми сталкиваются нефтедобывающие страны в условиях колеблющихся нефтяных доходов. Венесуэла и Мексика тогда – государства с уровнем душевого ВВП, сопоставимым с показателями, достигнутыми в СССР в то же время.
Table 7
ВВП на душу населения в Мексике, Венесуэле и СССР в 1970 году
| Country | ВВП на душу населения, доллары | |
| Venezuela | 10672 | |
| Mexico | 4320 | |
| USSR | 5575 |
*Данные приведены в международных долларах в ценах 1990 года.
Источник: расчеты по Maddison A. The World Economy: Historical Statistics. Paris: OECD, 2004
В мексиканской экономике 1970 года нефть – важная составляющая структуры народного хозяйства в начале XX века – ключевой роли почти не играет. Добыча нефти была на уровне около 70 млн баррелей в день. Экономический рост 1950–1970-х годов с нефтью связан не был. Венесуэла в начале 1970-х – одна из крупнейших нефтедобывающих стран мира. Для платежного баланса, бюджета доходы от нефти принципиально важны. Но и здесь на протяжении десятилетий, предшествующих скачку цен 1973–1981 годов, производство в секторах, не связанных с нефтью, быстро росло.
Мексика на протяжении десятилетий была политически закрытой демократией. Венесуэла до начала 1990 годов – одна из немногих стабильных демократий в Латинской Америке. И в той, и в другой стране министерства финансов имели репутацию высокопрофессиональных институтов. В течение многих лет ими руководили люди, понимающие риски, связанные с непредсказуемостью цен на сырьевые ресурсы.
Скачок цен на нефть в 1973–1974 годы совпал с открытием новых крупных месторождений в Мексике . Со второй половины 1970-х годов резко растут и объемы добычи нефти, и связанные с ними доходы бюджета (см. табл. 10). К 1970 году нефтяной сектор производил 2,5% ВВП Мексики и обеспечивал федеральному правительству 3,5% его доходов. К 1983 году доля этого сектора в ВВП возросла до 14% . В 1974 году доля нефти в доходах от внешней торговли Мексики составляла примерно 0,5%, в 1980 нефть и газ обеспечивали уже 67,3% экспортных поступлений страны. Доля обрабатывающих отраслей в экспорте сократилась до 16,5%.
Таблица 8
Динамика добычи нефти и ее доля в государственных доходах Мексики в 1975–1985 годы
| Year | 1975 | 1976 | 1977 | 1978 | 1979 | 1980 | 1981 | 1982 | 1983 | 1984 | 1985 | |||||||||||
| Ср.годовая добыча нефти, тыс.б.в день | 705 | 831 | 981 | 1209 | 1461 | 1936 | 2313 | 2748 | 2689 | 2780 | 2745 | |||||||||||
| Доля нефтяных доходов в суммарных доходах бюджета, % | 14 | 14 | 15 | 17 | 21 | 27 | 31 | 40 | 51 | 48 | 44 |
Источник: EIA International Petroleum Monthly (http://www.eia.doe.gov/emeu/ipsr/supply.html), Auty RM(ed.). Resource Abundance and Economic Development. Oxford: Oxford University Press, 2004
Рост доходов, поступающих от нефтяного экспорта, накладывается на кризис модели импортозамещающей индустриализации, замедление роста мексиканской экономики в первой половине 1970-х годов. Пришедший к власти в 1976 году президент Мексики Л. Портильо решает использовать поступившие в распоряжение правительства финансовые ресурсы, чтобы подстегнуть развитие национальной экономики . Начинается реализация набора масштабных инвестиционных проектов. Многие из них – при ограниченных возможностях эффективно использовать нефтяные деньги, низком качестве государственного аппарата – оказываются либо незавершенными, либо малоэффективными.
Доля государственных расходов в ВВП, составлявшая в конце 1960-х годов 20%, к 1982 году приближается к 50%. Темпы роста инвестиций, финансируемых за счет добычи нефти и внешних займов, в 1978–1981 годах – примерно 20%, роста ВВП – 8,4% . Если бы такая экономическая политика была устойчивой, этого было бы достаточно, чтобы удвоить ВВП за десять лет. Опыт еще раз показал, что попытки подстегнуть темпы роста, используя средства, опасные для долгосрочного устойчивого развития, дорого обходятся и экономике, и обществу.
Правительство наращивает внешний долг. Кредиторы, убежденные в том, что высокие цены на нефть – гарантия сохранности вложений, предоставляют займы. В 1981 году внешний долг государственного сектора Мексики достиг 40 миллиардов долларов, частного сектора – 20 миллиардов долларов.
К началу 1980-х годов доходы Мексики от добычи нефти составляли примерно 20% валового внутреннего продукта страны. Руководство страны было убеждено в том, что повышение нефтяных цен в 1979–1981 годах отражает долгосрочные тенденции развития, их уровень не будет снижаться на протяжении многих лет.
В 1981 году правительство Мексики приняло решение перейти к еще более агрессивной финансовой политике. В ее основе предположение, что рост доходов от добычи и экспорта нефти в среднесрочной перспективе составит 12% в год . Как нередко бывает, такое решение принимается в самое неподходящее для этого время.
В 1981–1982 годы конъюнктура меняется. Рост цен на нефть приостановился. Усилия властей США, направленные на сдерживание инфляции, повышение процентной ставки, увеличивают стоимость обслуживания внешнего долга во всем мире, в том числе в Мексике. Неуверенность в возможности возврата национального долга стимулирует отток капитала. В феврале 1982 года мексиканское правительство было вынуждено на 70% девальвировать песо. Это усугубило проблемы, связанные с платежами по внешнему долгу. Власти предпринимают ряд опасных шагов: вводят систему двойного валютного курса, отказываются возвращать взятые кредиты, ужесточают контроль за движением валюты, национализируют банки. И все это происходит на фоне снижения нефтяных цен.
С 1983 года правительство пытается стабилизировать финансы, останавливает незавершенные инвестиционные проекты, повышает налоги, сокращает бюджетные обязательства. Но цены на нефть опускаются все ниже. Отсюда череда начатых и незавершенных стабилизационных программ, остановка экономического роста. Среднегодовые темпы роста душевого ВВП в Мексике 1980-х годов находились в области отрицательных значений (–0,54 %).
Накануне открытия новых нефтяных месторождений Мексика – страна с интегрированной в глобальный финансовый мир рыночной экономикой. Последствия авантюрной политики Л. Портильо проявились быстро. Власти сумели сохранить политическую стабильность, но кризис 1980-х годов стал важнейшим фактором, сделавшим сохранение режима закрытой демократии в Мексике невозможным.
Власти Венесуэлы, на протяжении десятилетий имевшие дело с нефтяным рынком, инициировавшие формирование ОПЕК, создавшие стабилизационный фонд, были лучше, чем руководство Мексики, подготовлены к тому, чтобы справиться с вызовами, связанными с повышением бюджетных доходов, следующим за ростом цен на нефть. Они хорошо понимали роль нефти в экономике страны (см. табл. 9).
Таблица 9
Доля экспорта нефти в суммарном экспорте Венесуэлы в 1971–1990 годы, средние значения по пятилетиям, %
| Years | 1971–1975 | 1976–1980 | 1981–1985 | 1986–1990 | ||||
| Доля экспорта нефти в суммарном экспорте, % | 90.9 | 85,4 | 81,3 | 80,9 |
Источник: расчеты по данным из Salazar-Carrillo J. Oil and Development in Venezuela during the Twentieth Century. Praeger Publishers, Westport, CT, 1994; Mitchell BR International Historical Statistics. The Americas 1750-1993. London: Macmillan Reference LTD, 1998
Сразу после скачка цен 1973 года они проводят осторожную бюджетную политику, не допускают быстрого укрепления курса национальной валюты. Однако в условиях демократии еще труднее, чем при авторитарном режиме, противостоять волне популизма, возникающей на фоне возросших бюджетных доходов. Отсюда поток идей, связанных с тем, как использовать нефтяные доходы на разнообразные расходные программы. Именно с такой платформой яркий популист Карлос Андрес Перес побеждает на выборах в 1974 году. Он начинает реализацию целого пакета инвестиционных проектов. Их обоснование – необходимость диверсифицировать экономику Венесуэлы, улучшить состояние инфраструктуры. Расширяются социальные обязательства государства, снижаются налоги, не связанные с добычей нефти. Изменение мировой конъюнктуры с середины 1980 годов делает продолжение такой политики невозможным.
С 1950 по 1980 годы валовой внутренний продукт на душу населения в Венесуэле вырос на 234%. Между 1980 и 1989 годами он сократился на 18,1%. Курс национальной валюты, относительно стабильный на протяжении десятилетий, за этот же период упал в 10 раз. К 1989 году годовые темпы инфляции достигли 84%. Внешний долг, которого в 1974 году практически не существовало, в 1989 году составлял 54% валового внутреннего продукта, сравнялся с трехгодовым объемом экспорта. В течение 60-ти лет, предшествовавших 1980 году, в Венесуэле средние темпы роста производительности труда в секторах, не связанных с нефтью, составляли 6,7%. В 1920–1979 годах среднегодовой рост душевого ВВП составлял 6,4% в год. В течение 20 лет после 1980 года в секторах экономики, не связанных с нефтью, производительность труда снижалась. К концу 1990-х она достигла уровня, соответствующего показателям 1950 года. В 1978 году кредитный рейтинг Венесуэлы составлял тройное «А». В 1983 году она объявила о прекращении выплат по внешнему долгу.
После нескольких лет политики «затягивания поясов» избиратели в 1989 году вновь приводят к власти К. Переса. С ним ассоциировался период благополучия, когда цены на нефть были высокими. Но ситуация изменилась. Сам президент понимает, что другого выхода, кроме проведения жесткой бюджетной политики нет. Он говорит, что если правительственные расходы не будут резко сокращены, страна столкнется с жесточайшим бюджетным кризисом. Это не то, что от него ждали.
Попытка переворота, предпринятая в 1992 году У. Чавесом, подводит черту под периодом стабильности венесуэльской демократии. Как и многие другие страны, Венесуэла – пример того, как трудно ресурсобогатым странам справиться с вызовами, связанными с колебанием цен на сырьевые товары.
6. В поисках выхода
То, что поток сырьевых товаров, цены на них – величины нестабильные, известно не со вчерашнего дня. Многие богатые ресурсами страны пытались найти пути решения этой проблемы. Хеджирование рисков, заключение форвардных контрактов – возможный вариант разрешения проблемы, с экономической точки зрения разумный, но политически опасный. Если динамика цен окажется более благоприятной, чем та, которая предусмотрена форвардными контрактами, объяснить обществу, почему бюджет понес потери, трудно. Всегда найдутся охотники доказать, что сделки были заведомо вредными для национальной экономики.
Это не значит, что такие проблемы неразрешимы. Наиболее распространенные меры, применяемые для их регулирования проблем, связанных с нестабильностью сырьевых цен – формирование стабилизационных фондов, пополняемых во время благоприятной конъюнктуры и используемых, когда цены падают.
К концу 1970-х чилийский